Vermogensongelijkheid in België in één oogopslag
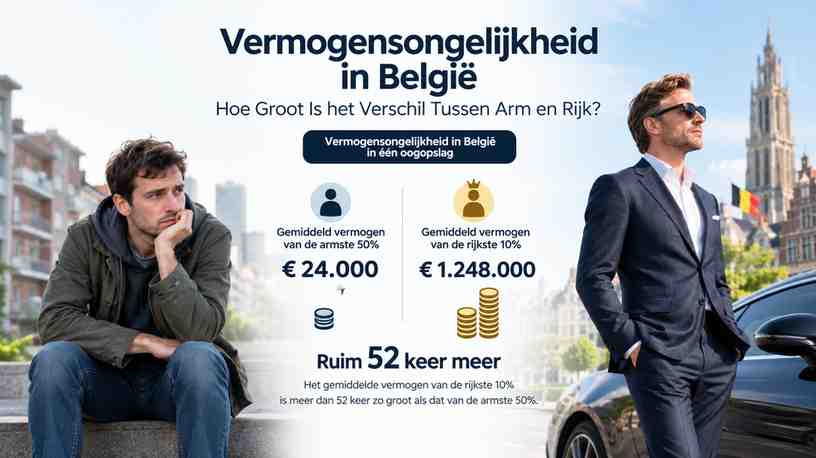
Hoe groot is het verschil tussen arm en rijk in België? Volgens de meest recente Distributional Wealth Accounts (DWA) van de Nationale Bank van België (NBB) bezat de rijkste 10% van de huishoudens 55% van al het nettovermogen in het vierde kwartaal van 2024. De armste 50% bezat dus gezamenlijk ongeveer 8% tot 9% van het totale vermogen.
De Belgische vermogensverdeling is daarmee duidelijk ongelijk, vooral wanneer aandelen, beleggingsfondsen en bedrijfsvermogen worden meegerekend. Tegelijk behoort België niet tot de meest ongelijke landen van de eurozone. De vermogens-Gini-coëfficiënt bedroeg 68%, tegenover 72% voor de eurozone als geheel. De mediaan van het Belgische huishoudvermogen lag op €291.641, bijna twee keer zo hoog als de eurozone-mediaan van €152.480. NBB-gegevens over het vierde kwartaal van 2024
Deze cijfers laten een belangrijk onderscheid zien: België is gemiddeld een rijk land, maar die rijkdom is niet gelijk verdeeld.
Wat betekent vermogensongelijkheid?
Vermogen is niet hetzelfde als inkomen. Inkomen gaat over wat een huishouden maandelijks of jaarlijks ontvangt uit werk, pensioenen, huur, rente of ondernemerschap. Vermogen is wat iemand bezit nadat schulden zijn afgetrokken.
Tot het vermogen behoren onder meer:
- de waarde van een eigen woning;
- spaargeld en deposito’s;
- aandelen en beleggingsfondsen;
- bedrijfsbelangen;
- tweede woningen en andere bezittingen;
- min de hypotheek, persoonlijke leningen en andere schulden.
Een huishouden met een gemiddeld salaris kan toch een groot vermogen hebben als het al jaren een woning bezit. Omgekeerd kan iemand met een redelijk inkomen weinig nettovermogen hebben door hoge huur, studieschulden of een recente hypotheek.
De NBB definieert nettovermogen als totale activa minus verplichtingen. De DWA combineren gegevens uit nationale rekeningen met de Belgische Household Finance and Consumption Survey (HFCS). Daardoor ontstaat een actueler beeld dan met alleen een enquête, al blijven de recente cijfers deels modelmatige schattingen.
Hoeveel bezit de rijkste 10%?
De rijkste 10% van de Belgische huishoudens bezat in het vierde kwartaal van 2024 55% van het totale nettovermogen. Hun gemiddelde nettovermogen bedroeg volgens de NBB ongeveer €3,1 miljoen per huishouden.
Dat gemiddelde betekent niet dat ieder huishouden in deze groep miljonair is. Vermogen binnen de top 10% is zelf sterk geconcentreerd: een kleine groep zeer vermogende huishoudens trekt het gemiddelde omhoog. De topgroep bezit relatief veel:
- aandelen in beursgenoteerde ondernemingen;
- participaties in beleggingsfondsen;
- niet-beursgenoteerde bedrijfsbelangen;
- vastgoed naast de eigen woning;
- financiële activa die rendement kunnen opleveren.
Bij beursgenoteerde aandelen is de concentratie nog groter. De rijkste 10% bezat eind 2024 ongeveer 80% van de aandelen die Belgische huishoudens rechtstreeks aanhielden. Voor beleggingsfondsen lag hun aandeel rond 76%. Nationale Bank van België
Wat bezit de armste 50%?
De onderste helft van de vermogensverdeling bezat in de recentste NBB-statistieken minder dan 10% van het totale huishoudvermogen. In de DWA voor 2024 lag het gemiddelde nettovermogen van deze groep onder €100.000 per huishouden.
Dat gemiddelde verbergt grote verschillen. Sommige huishoudens hebben een bescheiden eigen woning met een resterende hypotheek. Andere huren, hebben weinig spaargeld of dragen relatief hoge schulden. Voor de armste helft vertegenwoordigt schuld gemiddeld ongeveer 42% van de waarde van hun activa.
De onderste 50% bezit vooral:
- de eigen hoofdwoning, als die er is;
- bankdeposito’s;
- beperkte pensioen- of beleggingsproducten;
- relatief weinig bedrijfsvermogen en beursgenoteerde aandelen.
Een daling van huizenprijzen, baanverlies of een onverwachte medische rekening kan daardoor een veel groter effect hebben op hun financiële zekerheid dan op die van de rijkste huishoudens.
De middenklasse houdt veel vastgoed aan
De middelste 40% van de Belgische huishoudens bezat volgens de NBB gemiddeld ongeveer €518.000 aan nettovermogen in de cijfers over 2024. Hun vermogen bestaat vooral uit de hoofdwoning, aangevuld met spaargeld en soms een aanvullend pensioen.
Dit verklaart waarom België tegelijk een hoge gemiddelde rijkdom en aanzienlijke vermogensongelijkheid kent. Veel gezinnen zijn huiseigenaar, maar financiële activa met een hoog rendement zijn geconcentreerd bij de top. Wie alleen naar woningbezit kijkt, ziet dus een gelijkmatiger beeld dan wie ook aandelen en ondernemingen meetelt.
In totaal bestaat ongeveer 56% van het Belgische huishoudvermogen uit vastgoed. Bedrijfsvermogen vertegenwoordigt circa 20%, terwijl deposito’s ongeveer 15% van de activa uitmaken. De precieze percentages verschillen per meetperiode en definitie, maar de hoofdconclusie blijft dezelfde: vastgoed is breed verspreid, financieel en zakelijk vermogen veel minder.
Waarom is huizenbezit zo belangrijk?
Een eigen woning is in België een van de belangrijkste manieren geweest om vermogen op te bouwen. Huiseigenaren profiteren van aflossingen en eventuele waardestijging. Huurders betalen daarentegen woonlasten zonder een bezit op te bouwen.
De NBB noemt het verschil tussen eigenaars en niet-eigenaars bijzonder groot. In de HFCS-analyse bedroeg het mediane vermogen van niet-huiseigenaren slechts ongeveer 4% van dat van het mediane Belgische huishouden. Ook het aandeel huiseigenaren onder de armste huishoudens is in de afgelopen decennia gedaald; voor de armste groep lag dit rond 37% in 2021.
Dat heeft gevolgen voor de toekomst. Jongvolwassenen die later een woning kopen, beginnen vaak met hogere prijzen, strengere kredietvoorwaarden en minder financiële steun uit familie. Wie geen woning erft of geen voorschot kan betalen, kan daardoor langdurig achterlopen op leeftijdsgenoten die wel eigenaar worden.
Jongeren, alleenstaanden en eenoudergezinnen lopen achter
Vermogensongelijkheid in België verschilt sterk per levensfase en huishoudtype. Jongere huishoudens hebben logischerwijs minder tijd gehad om te sparen, een hypotheek af te lossen of een erfenis te ontvangen. Volgens NBB-onderzoek had een huishouden met een gezinshoofd jonger dan 35 jaar ongeveer 41% van het mediane vermogen van het gemiddelde Belgische huishouden.
Ook alleenstaanden staan financieel zwakker. Hun mediane vermogen bedroeg ongeveer 56% van dat van het mediane huishouden. Bij alleenstaande moeders was dat slechts 11%. Dat verschil hangt samen met lagere inkomens, minder mogelijkheden om vaste woonkosten te delen en een grotere kans op loopbaanonderbrekingen voor zorg.
Opleiding en beroep spelen eveneens een rol. Huishoudens met een laag opleidingsniveau hadden ongeveer 52% van het mediane vermogen, terwijl huishoudens in laag- of middengeschoolde beroepen rond 79% uitkwamen.
Is de ongelijkheid groter geworden?
De ongelijkheid is volgens de NBB de afgelopen jaren licht afgenomen. In 2018 bezat de rijkste 10% ongeveer 57% van het nettovermogen; in het vierde kwartaal van 2024 was dat 55%. De vermogens-Gini daalde in dezelfde brede periode van ongeveer 70% naar 68%.
Dat betekent niet dat de kloof klein is geworden. Een daling van twee procentpunten verandert niets aan het feit dat één op de tien huishoudens meer dan de helft van het vermogen bezit. Bovendien kunnen gemiddelden en aandelen fluctueren door huizenprijzen, beurskoersen en wisselende rentestanden.
De DWA-cijfers na de meest recente HFCS-golf zijn bovendien schattingen. Ze gebruiken de laatst beschikbare verdelingsgegevens en passen daarop veranderingen in nationale rekeningen toe. Nieuwe enquêtegolven kunnen daarom leiden tot herzieningen.
België vergeleken met de eurozone
België heeft een relatief hoog mediaan vermogen en een lagere vermogensongelijkheid dan de eurozone als geheel. Dat komt vooral door het brede bezit van de hoofdwoning en de historische rol van vastgoed in de vermogensopbouw.
Toch scoort België niet op elk onderdeel gunstig. De toegang tot woningbezit is voor jongere en lagere-inkomensgroepen moeilijker geworden. Bovendien is bedrijfsvermogen sterk geconcentreerd. De rijkste huishoudens profiteren daardoor meer van stijgende aandelenkoersen, dividendinkomsten en ondernemingswinsten.
Een land kan dus minder ongelijk zijn dan zijn buurlanden en toch een probleem hebben met betaalbaarheid, intergenerationele overdracht en financiële kansen.
Wat zijn de gevolgen voor de Belgische samenleving?
Vermogensongelijkheid beïnvloedt meer dan bankrekeningen. Het bepaalt mede wie:
- een woning kan kopen;
- een bedrijf kan starten;
- een sabbatjaar of opleiding kan financieren;
- financiële tegenvallers kan opvangen;
- kinderen financieel kan helpen;
- een erfenis kan ontvangen.
De kloof kan zichzelf versterken. Vermogende ouders kunnen een voorschot op een woning schenken of een onderneming overdragen. Gezinnen zonder vermogen moeten vaker volledig afhankelijk zijn van arbeidsinkomen en krediet.
Tegelijk biedt België sociale bescherming, publieke gezondheidszorg en pensioenvoorzieningen die de gevolgen van inkomensverschillen gedeeltelijk beperken. Die voorzieningen zijn belangrijk, maar vervangen geen privévermogen voor wie een woning wil kopen of een financiële buffer nodig heeft.
Welke oplossingen worden besproken?
Beleidsopties richten zich doorgaans op drie gebieden. Ten eerste kan de toegang tot betaalbare woningen worden verbeterd via meer aanbod, gerichte steun en maatregelen tegen langdurige woononzekerheid. Ten tweede kunnen financiële educatie en automatische pensioenopbouw helpen om meer huishoudens toegang te geven tot langetermijnbeleggingen.
Ten derde gaat het debat over belastingen op vermogen, erfenissen en vastgoed. Voorstanders zien daarin een manier om sterk geconcentreerd vermogen eerlijker te belasten. Tegenstanders waarschuwen voor complexe uitvoering, kapitaalvlucht en een zwaardere last voor familiale ondernemingen.
Er bestaat geen enkele maatregel die de kloof snel oplost. De verdeling van vermogen wordt gevormd door woningprijzen, lonen, rendementen, belastingen, erfenissen en toegang tot krediet.
Conclusie: hoe groot is het verschil tussen arm en rijk?
De kern van vermogensongelijkheid in België is duidelijk: de rijkste 10% bezit ongeveer 55% van het nettovermogen, terwijl de armste helft minder dan 10% bezit. De mediaan ligt hoog in vergelijking met de eurozone, maar gemiddelden verbergen grote verschillen tussen huiseigenaren en huurders, ouderen en jongeren, koppels en alleenstaanden.
België is dus geen land zonder vermogensongelijkheid. Het verschil is minder extreem dan in sommige andere economieën, mede dankzij breed woningbezit en sociale bescherming. Maar toegang tot vastgoed, aandelen, ondernemingen en erfenissen blijft ongelijk verdeeld. Voor Indiase lezers die België als studie-, werk- of migratiebestemming bekijken, is dat een nuttige nuance: een hoog gemiddeld welvaartsniveau betekent niet dat iedere inwoner dezelfde financiële startpositie heeft.
Veelgestelde vragen over vermogensongelijkheid in België
Hoeveel procent van het Belgische vermogen bezit de rijkste 10%?
De rijkste 10% van de huishoudens bezat in het vierde kwartaal van 2024 ongeveer 55% van het totale nettovermogen.
Hoeveel bezit de armste 50% in België?
De armste helft bezit gezamenlijk ongeveer 8% tot 9% van het totale nettovermogen. Het gemiddelde nettovermogen van deze groep lag volgens de NBB onder €100.000 per huishouden.
Wat is de vermogens-Gini van België?
De vermogens-Gini-coëfficiënt bedroeg 68% in het vierde kwartaal van 2024. Hoe hoger de score, hoe ongelijker de vermogensverdeling.
Is België vermogender dan de gemiddelde eurozone-inwoner?
Ja. De mediane rijkdom per huishouden lag in België op €291.641, tegenover €152.480 voor de eurozone in dezelfde NBB-publicatie.
Waarom veroorzaakt woningbezit zoveel verschil?
Een eigen woning kan tegelijk een woonplek en een langetermijninvestering zijn. Huurders bouwen zonder aanvullende beleggingen doorgaans minder vermogen op, terwijl eigenaars profiteren van aflossingen en mogelijke waardestijging.
Zijn de Belgische vermogenscijfers volledig exact?
Nee. De DWA zijn experimentele statistieken die enquêtegegevens combineren met nationale rekeningen. Vooral recente kwartalen bevatten schattingen en kunnen later worden herzien wanneer nieuwe HFCS-gegevens beschikbaar komen.